Полис для квартиры стоит выбирать по составу защиты, а не только по цене. Сначала определите, что хотите застраховать: ремонт, вещи или ответственность перед соседями. Затем сравните лимиты, франшизу и исключения в договорах. Так будет понятнее, какие расходы могут возместить после происшествия и какие документы понадобятся для обращения.
При выборе полиса страхование недвижимости помогает снизить расходы после повреждения жилья, если событие входит в условия договора. До оформления стоит понять, что именно застраховано, какие риски включены и как страховщик будет считать выплату.
Что именно можно застраховать
В квартире обычно выделяют несколько групп: конструктивные элементы, внутреннюю отделку, инженерное оборудование и домашнее имущество. Стены и перекрытия относятся к одной категории, обои, напольные покрытия и элементы ремонта — к другой.
Мебель, техника и личные вещи тоже могут страховаться отдельно. Поэтому защита отделки ещё не означает, что при том же происшествии выплатят деньги за повреждённый диван или телевизор. Чтобы это проверить, нужно посмотреть состав каждой группы прямо в договоре.
Для квартиры с дорогим ремонтом особенно важен список отделки и оборудования. Если жильё сдаётся, имеет смысл отдельно проверить условия использования помещения. Некоторые программы также позволяют включить ответственность перед соседями.
Чтобы не упустить имущество, пройдите по комнатам и составьте перечень того, что хотите включить в защиту. Отдельно отметьте встроенную мебель, бытовую технику и оборудование: их отнесение к конкретной группе нужно уточнить по правилам выбранной программы. Такой перечень удобнее сопоставлять с договором, чем общее описание «квартира с ремонтом».
Чем отличается защита своей квартиры от ответственности перед соседями
Это два разных вида покрытия. Один помогает компенсировать ущерб внутри вашей квартиры, другой может сработать, если происшествие у вас повредило чужое имущество и возникла обязанность возместить убыток.
Например, при протечке вода может испортить и ваш пол, и потолок у соседей снизу. Выплаты по этим ситуациям рассчитываются отдельно. Если нужна защита в обоих случаях, оба пункта должны быть предусмотрены полисом.
При сравнении программ задавайте вопрос о каждой стороне возможного ущерба. Уточните, какие документы потребуются по повреждениям вашей квартиры, а какие — по претензии соседей. Наличие покрытия ответственности не означает, что любое требование соседа будет оплачено: основания для возмещения и порядок обращения нужно проверять по договору.
Как проверить страховые суммы и лимиты
Общая сумма в договоре не всегда показывает, сколько можно получить за конкретное имущество. Внутри полиса могут действовать отдельные лимиты на отделку, технику, мебель или ответственность.
Поэтому лучше смотреть на каждую категорию отдельно. Если на домашнее имущество установлен небольшой лимит, высокая общая страховая сумма не поможет получить больше именно за повреждённую технику или мебель.
Полезно примерно оценить стоимость ремонта и основных вещей в квартире. Так проще понять, насколько выбранные лимиты соответствуют реальным расходам на восстановление.
Для оценки лимита удобно сделать отдельную запись по каждой группе имущества: что в неё входит и какую сумму вы считаете достаточной для восстановления. При этом страховая сумма — предел защиты, а не обещание выплатить её целиком при любом повреждении. Размер возмещения нужно соотносить с фактическим ущербом и условиями расчёта.
Как франшиза влияет на выплату
В договоре может быть франшиза — часть убытка, которую владелец оплачивает сам. Из-за неё более дешёвый полис иногда оказывается менее выгодным при небольшом ущербе.
При безусловной франшизе её размер вычитают из рассчитанной выплаты по правилам договора. Поэтому страховой случай может быть признан, но сумма возмещения окажется небольшой или сведётся к нулю.
Сравнивая предложения, смотрите сразу на цену, лимиты, франшизу и набор рисков. Только вместе эти параметры показывают, чем один вариант отличается от другого.
Попросите объяснить, как применят франшизу в конкретной ситуации: при повреждении одной вещи или нескольких элементов отделки после одного события. Уточните, к какой группе имущества она относится и где это записано. Такой разбор помогает сравнить предложения без предположения, что одинаковая цена означает одинаковую долю собственных расходов.
Как страховщик оценивает ущерб
В условиях стоит найти, как определяется стоимость ремонта и повреждённых вещей. В некоторых случаях учитывается износ, в других нужны документы, которые подтверждают стоимость имущества или работ.
Фотографии квартиры и список дорогих вещей могут пригодиться при обращении, но требования различаются. Лучше заранее проверить, какие подтверждения принимает страховщик, особенно если в квартире есть техника, мебель или отделка высокой стоимости.
Пока техника исправна, можно записать её модель и сохранить имеющиеся чеки или электронные документы о покупке. Для отделки полезно найти договоры и сметы, если они сохранились. Не следует заранее считать этот набор достаточным для выплаты: спросите, как подтвердить стоимость вещей без чеков и какие материалы потребуются для оценки ремонта.
Почему важно читать определения рисков
Одного названия вроде «повреждение водой» недостаточно. Значение может иметь источник воды и причина происшествия. Авария трубы, попадание осадков и длительная сырость не обязательно рассматриваются одинаково.
Поэтому описание риска нужно читать вместе с исключениями. Внешне похожие повреждения могут подпадать под разные пункты договора и приводить к разным решениям по выплате.
Когда начинает действовать полис
Дата оплаты не всегда совпадает с началом страхования. Если договор вступает в силу позже, события до этой даты под защиту не попадут.
Уже существующее повреждение тоже не превращается в страховой случай после покупки полиса. Если страховщик запрашивает сведения о состоянии квартиры, лучше указывать их точно. Последствия неточных данных определяются условиями конкретного договора.
Что делать после происшествия
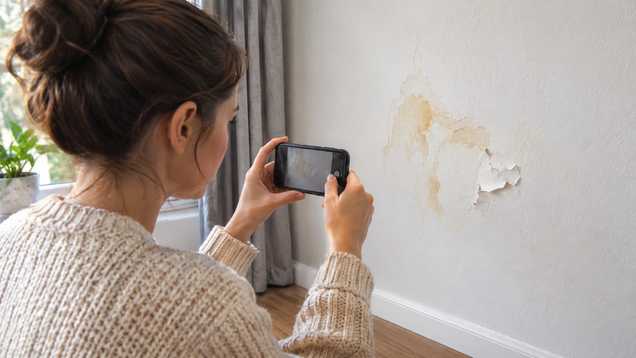
Сначала нужно остановить дальнейший ущерб, если это можно сделать безопасно. После этого сообщить страховщику о событии и зафиксировать повреждения. Обычно для этого используют фотографии, акты служб и другие документы — точный перечень зависит от ситуации.
Не спешите разбирать повреждённые конструкции или начинать полноценный ремонт, пока не понятен порядок осмотра. Если следы происшествия исчезнут раньше фиксации, подтвердить причину и размер ущерба может быть сложнее.
При обращении уточните, кому направлять документы и как получить подтверждение их получения. Сохраните номер обращения, переписку и копии переданных материалов, чтобы видеть, что уже предоставлено и какие сведения ещё запросили. Если аварийная служба составила акт, проверьте, что в нём отражены место, обстоятельства происшествия и обнаруженные повреждения.
Что проверить перед оплатой
Сохраните проект полиса и правила страхования, на которые он ссылается. Проверьте состав имущества, лимиты, франшизу, риски и исключения. Особенно внимательно — те пункты, которые напрямую влияют на дорогой ремонт или имущество.
Если непонятно, входит ли конкретная вещь или причина повреждения в защиту, запросите письменное пояснение со ссылкой на договор.